
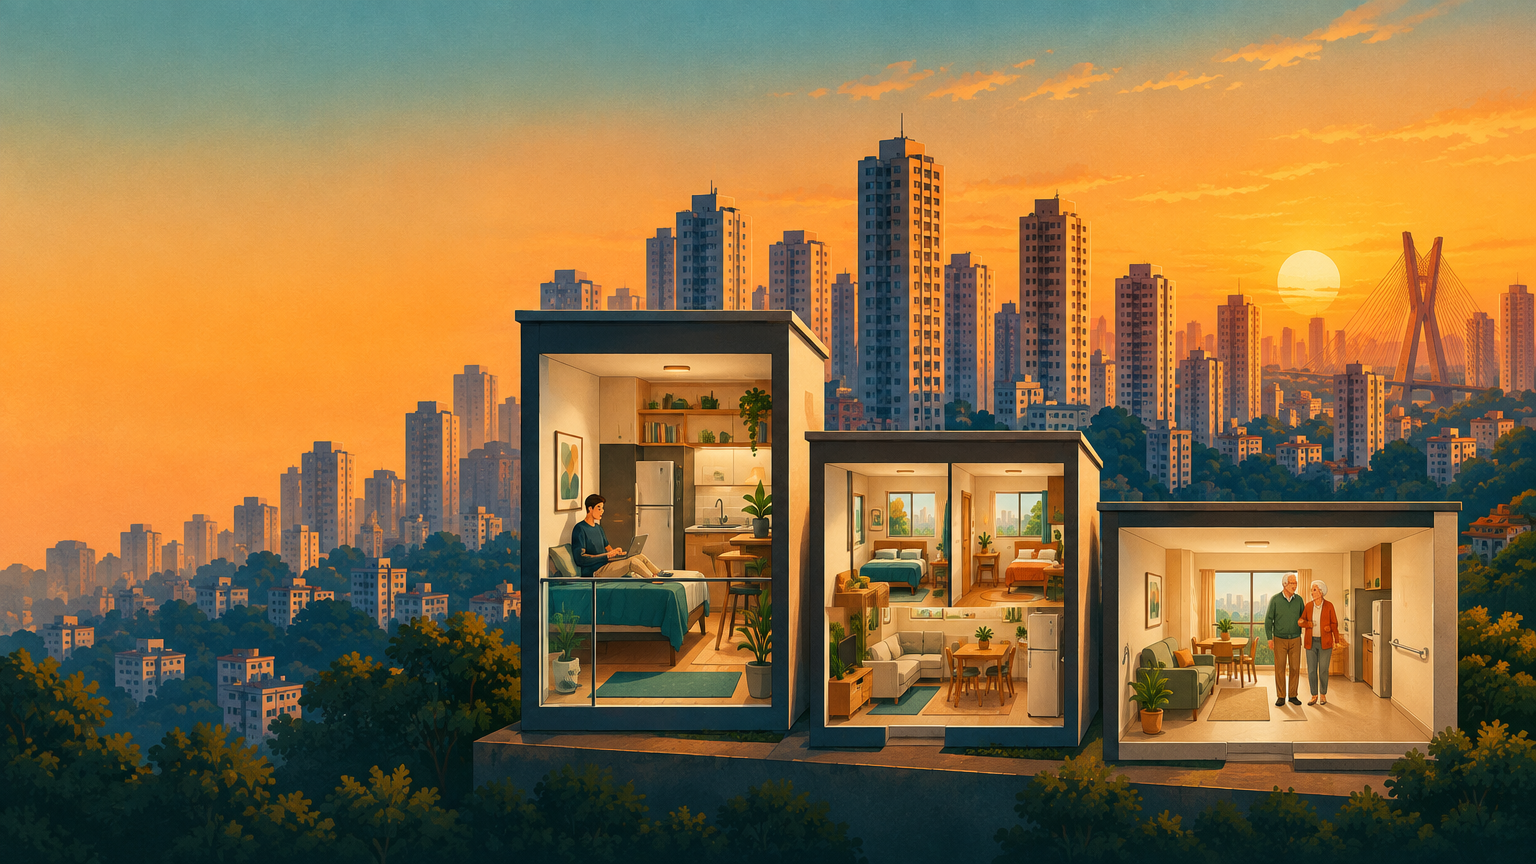
Dois fenômenos, uma mesma mudança
De um lado, o sumiço do imóvel de médio padrão dos lançamentos. De outro, duas transformações demográficas que caminham juntas: o crescimento dos domicílios com um único morador e o envelhecimento acelerado da população.
À primeira vista, são assuntos distintos. Olhando de perto, são a mesma história contada de dois ângulos. O detalhe que costura tudo está no Censo: os idosos são justamente o grupo que mais mora sozinho no Brasil, como mostrou o levantamento do IBGE sobre domicílios unipessoais. Longevidade e moradia solo não são tendências paralelas. São duas faces da mesma reorganização da família brasileira, e entender essa reorganização é o primeiro passo para atender a demanda que ela criou.
O que os números mostram
Os dados de moradia solo são claros. Segundo o Censo 2022, 13,7 milhões de brasileiros moram sozinhos, quase uma em cada cinco unidades domésticas do país, número que praticamente triplicou desde 2000. A série histórica do IBGE (PNAD Contínua) confirma o ritmo: em 2012 eram cerca de 7,5 milhões de lares unipessoais; em 2024, já passavam de 14,4 milhões.
Do lado da longevidade, o Brasil tem hoje mais de 32 milhões de pessoas com 60 anos ou mais, perto de 15,6% da população. A projeção do IBGE é que esse contingente chegue a 66,5 milhões em 2050, quando quase um em cada três brasileiros terá 60 anos ou mais.
O ponto de contato entre os dois movimentos é direto: o maior contingente de lares com um único morador está entre pessoas de 60 anos ou mais. Envelhecimento e moradia solo se reforçam, e ambos apontam para a mesma direção: a casa brasileira mudou de tamanho, e o mercado está aprendendo a acompanhar.
Por que o juro explica só metade do problema
O peso do crédito é real e mensurável. Cálculos da Abrainc indicam que cada alta de 1 ponto percentual nos juros tira cerca de 1,3 milhão de pessoas do mercado potencial de compra. Somando anos de juros elevados, o efeito se acumula e torna a parcela incompatível para boa parte das famílias que ganham entre R$ 10 mil e R$ 30 mil por mês, faixa que o mercado trata como classe média.
Há ainda o custo de produção. O preço médio dos imóveis subiu 16% nas principais capitais em 12 meses, segundo a Abecip. Terreno, outorga, materiais e marketing pressionam a conta, e o resultado é que o médio padrão deixou de fechar. "Seguramente é um recorde de baixa. Esse mercado sempre foi maior no Brasil", resumiu o presidente da Brain, Fábio Tadeu Araújo. Na ponta das incorporadoras, a vice-presidente da Setin, Bianca Setin, foi direta: "O médio padrão, infelizmente, está sem produção", depois de a empresa abandonar novos projetos de R$ 600 mil a R$ 800 mil em São Paulo.
Mas o juro alto sozinho não explica tudo. Se fosse apenas crédito caro, bastaria esperar a taxa cair para o produto voltar. Os dados demográficos sugerem que existe também uma mudança na base de compradores, e essa mudança não volta atrás quando a Selic cede. A boa notícia é que essa base nova já está sendo atendida, só que em outro formato.
A casa brasileira encolheu, e o mercado respondeu
Menos gente por domicílio significa menos demanda pelo apartamento clássico de três quartos desenhado para a família. A metragem média que fazia sentido na casa de quatro pessoas perdeu razão de ser quando o domicílio médio passou a ter uma ou duas.
O mercado já respondeu a isso. Unidades de até 40 m² passaram a representar 41,1% dos lançamentos no país, segundo levantamento da Housi. Em São Paulo, os compactos entre 30 e 45 m² concentram 70% dos lançamentos e 64% das vendas, conforme o Secovi-SP. Não é mais tendência, é o padrão da oferta.
Esse movimento atende duas demandas diferentes. O jovem ou o recém-separado que mora sozinho quer compacto, bem localizado, muitas vezes enquadrado no Minha Casa, Minha Vida ou comprado por investidor para locação. O idoso com patrimônio acumulado quer outra coisa: acessibilidade, segurança, manutenção simples, tecnologia intuitiva e serviços por perto, sem que o imóvel pareça uma residência de terceira idade. O setor batizou esse produto de senior living.
O imóvel do meio, aquele que servia a ambos, deixou de ter dono claro. Mas não faltam interessados. A intenção de compra segue em torno de 49% das famílias, segundo CBIC e Brain. Falta o produto certo para cada ponta, e é exatamente aí que mora a oportunidade: quem entender o novo perfil do comprador tem um mercado inteiro à frente.
O mercado se reorganizou nas duas pontas
Enquanto o médio padrão encolhe, as incorporadoras concentraram a produção nos extremos. No econômico, o Minha Casa, Minha Vida já responde por mais da metade dos lançamentos e vendas de imóveis novos no país, apoiado por juros subsidiados e pelo funding do FGTS. No alto padrão, o comprador de renda mais alta depende menos de financiamento, o que reduz o impacto do juro.
São Paulo ajuda a visualizar o deslocamento. No último trimestre, apenas 12,7% dos apartamentos lançados na cidade foram destinados à classe média, contra 32,8% em 2021, segundo a Brain.
O governo tentou atacar a faixa com a criação da faixa 4 do Minha Casa, Minha Vida, que atende famílias com renda de até R$ 13 mil e imóveis de até R$ 600 mil, com juros de 10% ao ano. As contratações avançam em ritmo lento, e o setor propôs ampliar a faixa para renda de até R$ 21 mil e imóveis de até R$ 1,2 milhão, além de cortar 1 ponto percentual nos juros das faixas 3 e 4. A proposta, porém, encalhou no governo, e não há clima, no momento, para retomá-la. O fato de a discussão ter existido já é sinal de que o problema está na mesa.
Os riscos que cada ponta carrega
Nenhuma das duas pontas está livre de risco, e vale olhar cada uma com atenção antes de tratar a tese como oportunidade simples.
O compacto de investidor corre risco de sobreoferta. Em São Paulo, o estoque de unidades de até 30 m² cresceu 71% e já equivale a 12 meses de vendas, contra 5 meses no ano anterior, segundo o Secovi-SP. Muito lançamento parecido para o mesmo comprador pode virar excesso de oferta e pressionar preço e aluguel.
O senior living tem o problema oposto. Sobra demanda e falta o produto certo: o déficit de moradias voltadas à longevidade é estimado entre 600 mil e 1,2 milhão de unidades, segundo reportagem da Folha. É um mercado com espaço para crescer, mas ainda em busca do formato que agrada uma geração que não quer se ver como "idoso".
O imóvel do meio, por sua vez, segue dependendo cada vez mais do estoque existente e dos usados. A classe média que quer comprar acaba recorrendo ao usado por falta de opção nova. Para quem sabe ler esse movimento, o usado deixa de ser sobra e vira oportunidade.
O que isso significa para quem compra e quem vende
Para quem compra, a leitura prática é que o imóvel de médio padrão não desapareceu do mercado, ele mudou de forma. Quem procura um três quartos tradicional tem menos opções novas e mais opções usadas, e precisa saber comparar as duas. O crédito ficou mais decisivo, porque é ele que define o que cabe no bolso.
Para quem vende, incorpora ou atua como corretor, a mensagem é que o diagnóstico mudou, e com ele o papel do profissional. Vender nesse cenário exige mais do que mostrar o imóvel. Exige entender o perfil do comprador, dominar as alternativas de financiamento disponíveis e acompanhar o processo até o crédito ser aprovado, porque é na aprovação que boa parte dos negócios trava hoje. O bom profissional não é quem conhece o imóvel, é quem conhece o comprador e o caminho até a chave.
O estoque parado do médio padrão não é falta de gente querendo comprar. É descompasso entre o que o mercado produz e o que a nova casa brasileira precisa. E descompasso, diferente de falta de demanda, tem solução: informação, produto certo e orientação profissional. Quem entender para onde a demanda foi, entre o compacto e a moradia adaptada à longevidade, não vai ficar olhando o estoque envelhecer. Vai ser o primeiro a atender o comprador que já está procurando.
Amanda Lopes | Corretora de Imóveis — CRECI-MG 30.422.
Atendimento consultivo em Juiz de Fora.
Para comprar, vender ou avaliar, entre em contato.

